
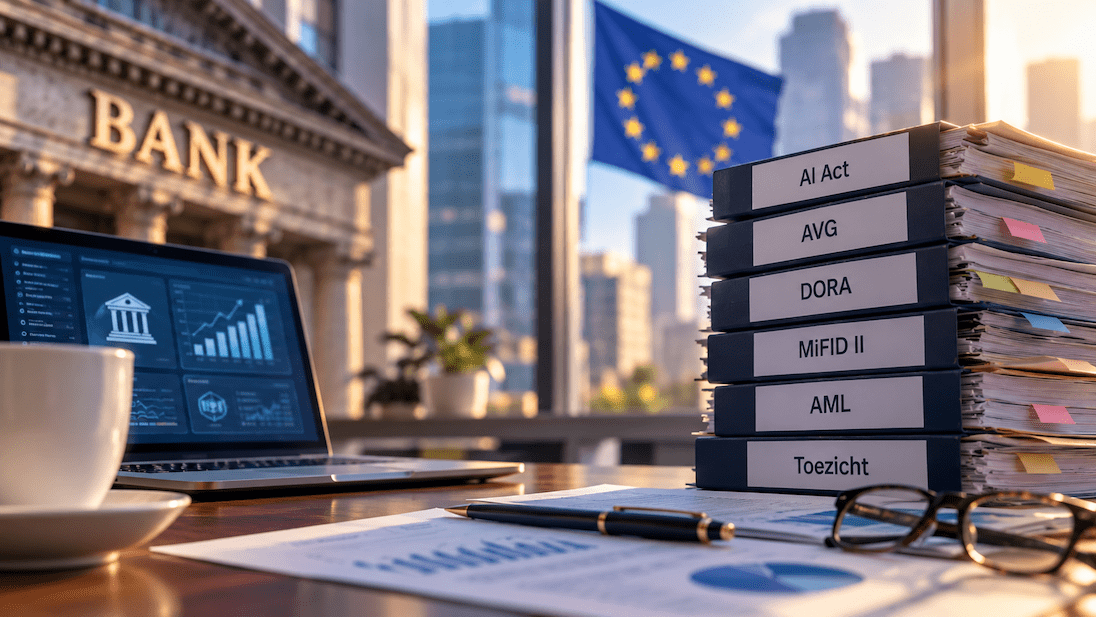
Kunstmatige intelligentie kan het bankwezen ingrijpend veranderen. Van het sneller opsporen van fraude tot het verbeteren van de klantenservice: de mogelijkheden zijn enorm. Toch blijven Nederlandse banken voorzichtig. Niet omdat ze AI niet vertrouwen, maar omdat de steeds grotere hoeveelheid Europese en nationale regelgeving innovatie ingewikkeld maakt. De vraag dringt zich op: beschermen al die regels de consument, of remmen ze juist de digitale vooruitgang?
Banken willen vooruit, maar regelgeving houdt ze tegen
Nederlandse banken zien volop mogelijkheden om kunstmatige intelligentie (AI) intensiever in te zetten. Toch blijkt de praktijk weerbarstig. Uit onderzoek van technologiebedrijf Ace Company, waarover BNR Nieuwsradio op 8 oktober berichtte, komt naar voren dat vooral de opeenstapeling van digitale wet- en regelgeving een belemmering vormt.
Opmerkelijk genoeg hebben banken niet zozeer bezwaar tegen regels voor kunstmatige intelligentie zelf. Ze begrijpen dat AI zorgvuldig moet worden toegepast, zeker wanneer het gaat om financiële gegevens en beslissingen die grote gevolgen kunnen hebben voor klanten. Het probleem zit vooral in de combinatie van verschillende wetten, verplichtingen en toezichtkaders.
Banken moeten daardoor niet alleen beoordelen of een AI-toepassing technisch betrouwbaar is, maar ook of deze voldoet aan alle bestaande en nieuwe wettelijke eisen. Dat kost tijd, geld en gespecialiseerde kennis.
Wat kan AI voor bankklanten betekenen?
De mogelijkheden van kunstmatige intelligentie binnen het bankwezen zijn aanzienlijk. Veel toepassingen blijven voor klanten onzichtbaar, maar kunnen wel degelijk invloed hebben op hun dagelijkse bankzaken. Denk bijvoorbeeld aan het herkennen van verdachte betalingen. AI kan grote hoeveelheden transacties analyseren en afwijkende patronen ontdekken die mogelijk wijzen op fraude. Ook kan de technologie helpen bij het beoordelen van documenten, het ondersteunen van medewerkers en het sneller beantwoorden van klantvragen.
De Nederlandsche Bank constateert dat banken vooral kansen zien in ondersteunende AI-toepassingen. Daarbij helpt de technologie medewerkers om informatie sneller te vinden en te beoordelen, zonder zelfstandig belangrijke beslissingen over klanten te nemen.
Voor consumenten kan dit uiteindelijk betekenen dat bankzaken sneller worden afgehandeld, fraude eerder wordt ontdekt en de dienstverlening persoonlijker wordt.
Maar er is ook een keerzijde
Wie controleert de computer? Wanneer AI steeds meer invloed krijgt op financiële beslissingen, ontstaan belangrijke vragen. Wat gebeurt er bijvoorbeeld wanneer een algoritme een kredietaanvraag afwijst? Kan de bank uitleggen waarom dat is gebeurd? En hoe wordt voorkomen dat een AI-systeem bepaalde groepen klanten onbedoeld benadeelt?
AI-systemen leren immers van gegevens. Wanneer die gegevens onvolledig of eenzijdig zijn, kunnen ook de uitkomsten vertekend raken. Juist daarom benadrukken toezichthouders het belang van transparantie, menselijk toezicht en de mogelijkheid om geautomatiseerde beslissingen te controleren. De Europese AI-verordening, beter bekend als de AI Act, moet daarvoor belangrijke waarborgen bieden. De wet stelt eisen aan AI-systemen op basis van de risico's die zij opleveren.
Europa wil beschermen én vernieuwen
De discussie raakt aan een breder Europees dilemma. Europa wil vooroplopen bij de ontwikkeling van betrouwbare en verantwoorde kunstmatige intelligentie. Tegelijkertijd moeten Europese bedrijven kunnen concurreren met ondernemingen uit bijvoorbeeld de Verenigde Staten en Azië. Wanneer nieuwe toepassingen door ingewikkelde procedures veel langer op zich laten wachten, kan dat de concurrentiepositie van Europese bedrijven verzwakken.
Voor banken komt daar nog bij dat zij al te maken hebben met uitgebreide regelgeving voor privacy, cybersecurity, financiële dienstverlening en het voorkomen van witwassen.
De Europese Centrale Bank onderkent dat banken moeten blijven digitaliseren om concurrerend te blijven, maar benadrukt tegelijkertijd dat nieuwe AI-toepassingen zorgvuldig moeten worden beheerd.
De uitdaging is dus niet simpelweg om regels te schrappen, maar om ervoor te zorgen dat verschillende regels goed op elkaar aansluiten en niet onnodig hetzelfde werk verlangen.
Ook AI maakt cybercriminelen slimmer
Er is nog een reden waarom banken voorzichtig moeten zijn. Kunstmatige intelligentie biedt niet alleen kansen voor financiële instellingen, maar ook voor cybercriminelen. Met behulp van AI kunnen aanvallers overtuigendere phishingberichten maken, kwetsbaarheden sneller opsporen en cyberaanvallen op grotere schaal uitvoeren.
De Nederlandsche Bank waarschuwde in juli 2026 dat krachtige nieuwe AI-modellen het cyberdreigingslandschap ingrijpend veranderen. Banken moeten daarom niet alleen investeren in nieuwe technologie, maar ook hun digitale beveiliging voortdurend aanpassen. Dat maakt het extra belangrijk dat banken AI verantwoord inzetten, zonder noodzakelijke innovatie onnodig te vertragen.
Standpunt van HCC
Voor HCC is deze ontwikkeling bijzonder interessant. Kunstmatige intelligentie wordt steeds meer onderdeel van ons dagelijks leven, ook op plaatsen waar we ons daar nauwelijks van bewust zijn. Bij internetbankieren, online betalingen en fraudedetectie krijgen consumenten in toenemende mate te maken met systemen die geheel of gedeeltelijk door AI worden ondersteund.
HCC vindt het belangrijk dat consumenten kunnen profiteren van nieuwe digitale mogelijkheden, maar daarbij wel voldoende bescherming behouden.
Innovatie en consumentenbescherming hoeven geen tegenpolen te zijn. Goede regelgeving kan juist bijdragen aan het vertrouwen in nieuwe technologie. Maar wanneer regels elkaar overlappen of onnodig ingewikkeld worden, bestaat het risico dat nuttige ontwikkelingen worden vertraagd.
Daarbij blijft één uitgangspunt essentieel: wanneer kunstmatige intelligentie een beslissing neemt die gevolgen heeft voor een consument, moet duidelijk zijn hoe die beslissing tot stand is gekomen en hoe deze kan worden aangevochten. De mens moet uiteindelijk de controle behouden.
De toekomst van bankieren is digitaal, maar hoe snel?
Dat AI een steeds grotere rol gaat spelen in de financiële wereld, lijkt nauwelijks nog ter discussie te staan. De vraag is vooral hoe snel banken nieuwe toepassingen daadwerkelijk kunnen invoeren.
Het onderzoek waarover BNR bericht, laat zien dat technologische mogelijkheden alleen niet voldoende zijn. Ook wetgeving, toezicht en de organisatie binnen banken moeten meebewegen. Voor consumenten is het te hopen dat de juiste balans wordt gevonden: voldoende bescherming tegen de risico's van AI, maar tegelijkertijd genoeg ruimte om de voordelen van nieuwe technologie te benutten.
Want uiteindelijk moet kunstmatige intelligentie het bankieren niet ingewikkelder maken, maar juist eenvoudiger, veiliger en toegankelijker.
Wat vind jij? Moeten banken meer ruimte krijgen om kunstmatige intelligentie te gebruiken, of is strenge regelgeving juist noodzakelijk om consumenten te beschermen? Je kunt reageren via dit formulier.


